婚嫁险是什么?先厘清一个常见误解
近年来,“婚嫁险”这个词在社交平台上频繁出现,不少人以为它是专门为结婚准备的保险产品,甚至有人误以为买了就能“保婚姻长久”。事实上,市面上并不存在一款标准意义上叫“婚嫁险”的独立险种。它更多是民间对一类保险功能的通俗叫法,通常指与婚姻、家庭责任相关的保险组合,比如定期寿险、意外险、重疾险,或是父母为子女提前配置的教育金、年金类储蓄型保险。这类产品的共同点是:在人生重要节点提供经济支持,而非直接“保障婚姻关系”本身。
婚嫁险的实际形态与常见类型
从保险行业的角度看,所谓“婚嫁险”大致可以归为两类。一类是保障型,比如夫妻互保的定期寿险或意外险,一方出险时另一方能获得赔付,用于覆盖房贷、家庭开支等责任;另一类是储蓄型,比如年金险或增额终身寿险,父母在孩子年幼时投保,约定在子女婚嫁年龄领取一笔资金,用于婚礼、购房或创业。需要提醒的是,这类储蓄型产品的收益和领取条件以合同条款为准,消费者应仔细阅读现金价值、领取年限和退保规则,避免被“婚嫁”二字误导而忽略实际保障内容。
婚嫁险与婚礼消费的关系
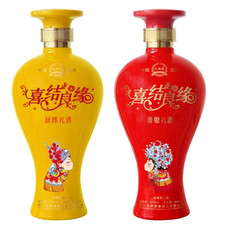
婚嫁险解决的是财务上的长期规划问题,而婚礼当天的消费则是另一笔独立开支。对于普通家庭来说,与其纠结“婚嫁险值不值得买”,不如先理清家庭保障缺口:是否已有基础医保和意外险,家庭主要收入来源是否有寿险覆盖。在此基础上,再考虑是否为子女婚嫁做专项储蓄。值得注意的是,婚礼用酒这类消费属于即时支出,与保险规划并不冲突。近年来一些主打婚庆场景的酒水礼盒,比如喜结良缘礼盒酒,就采用黄瓶新郎礼酒与红瓶新娘礼酒的搭配,方便新人按需选用,也为婚宴采购提供了现成的组合方案。
选购婚嫁险前需要留意的几点
- 明确需求:是想要风险保障,还是强制储蓄,两者对应的产品类型完全不同。
- 看清条款:储蓄型保险的领取时间、金额和退保损失都要提前确认,不要只听口头介绍。
- 量力而行:保费支出建议控制在家庭年收入的合理比例内,避免影响日常开支。
- 区分场景:婚嫁险是长期财务安排,婚礼用酒等属于一次性消费,两者应分开预算、分别决策。
理性看待,按需配置
总的来说,“婚嫁险”并非神秘的新险种,而是对婚姻相关保险需求的一种通俗概括。普通读者不必被营销话术裹挟,先做好基础保障,再根据家庭财务状况考虑是否为婚嫁做专项储备。至于婚礼筹备中的酒水选择,像喜结良缘礼盒酒这样红黄双瓶搭配的产品,可以作为婚宴采购的参考之一,但同样建议结合预算和实际用量理性选购。保险与消费各归其位,才是更稳妥的家庭财务思路。
#婚嫁险是什么 #婚嫁保险科普 #婚礼用酒选择 #家庭保障规划